


رشيد بدرالدين – البحار
تتجه أنظار أسواق الطاقة العالمية إلى واشنطن مع تصاعد الحديث عن احتمال تقييد أو حظر صادرات الديزل الأميركية، في وقت تشهد فيه الأسواق العالمية أصلاً نقصاً في إمدادات الوقود وارتفاعاً حاداً في الأسعار.
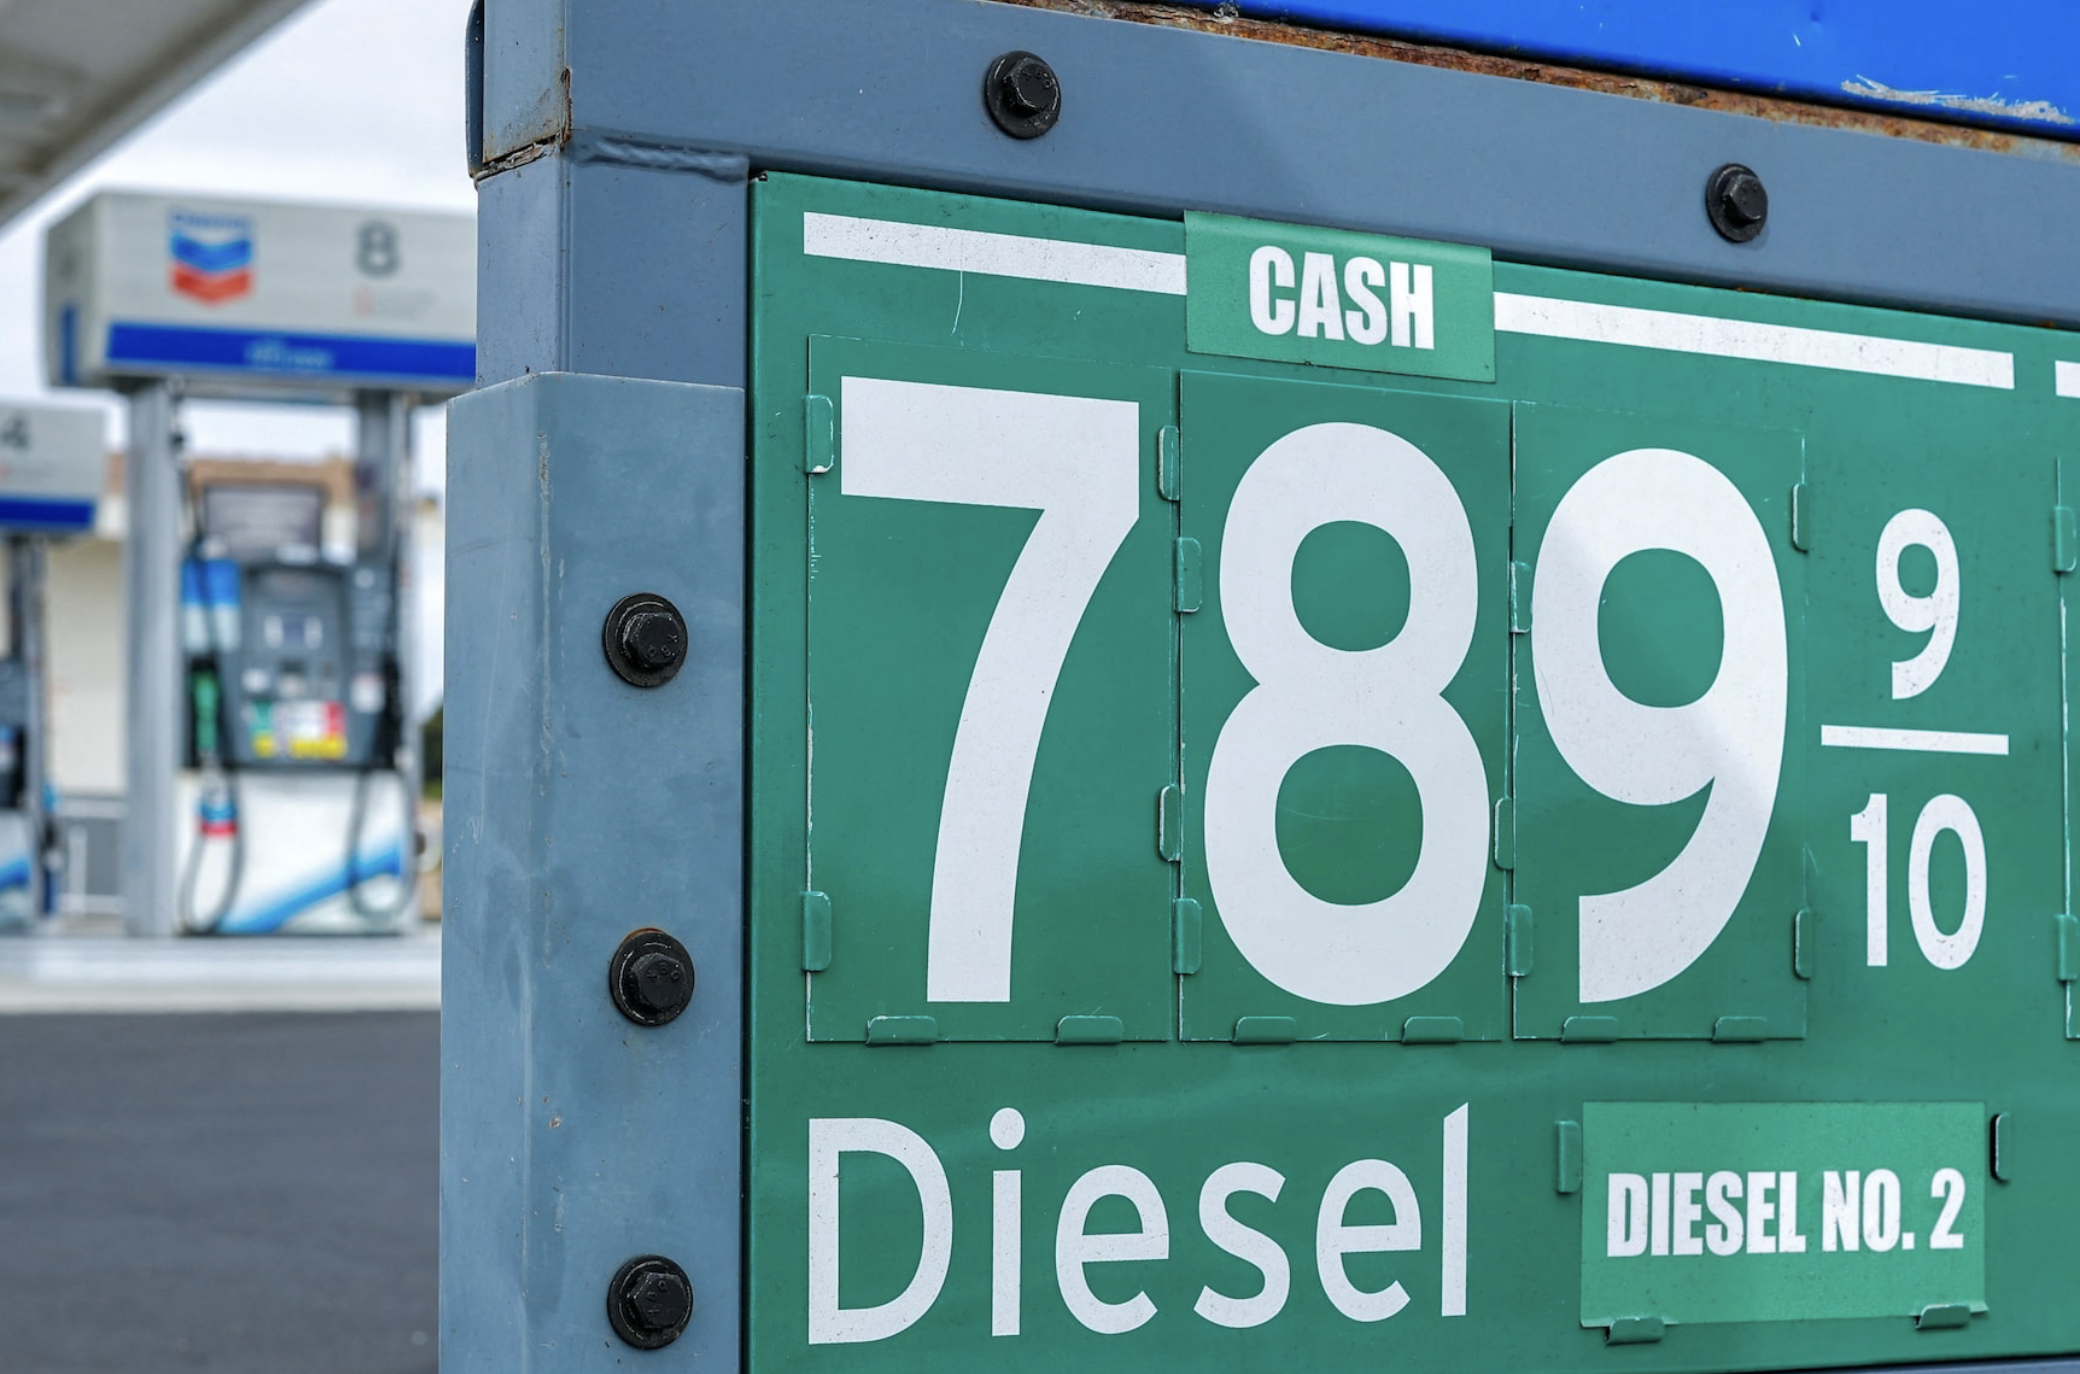
وتبحث الإدارة الأميركية خيارات للحد من ارتفاع أسعار الديزل داخل الولايات المتحدة، بعدما تجاوز متوسط سعره للمستهلك 6.5 دولارات للغالون، وفق بيانات حديثة، فيما لم يصدر حتى الآن قرار نهائي بفرض حظر شامل على الصادرات.
لكن أهمية الخطوة تتجاوز السوق الأميركية، إذ تعد الولايات المتحدة أكبر مصدر للديزل عالمياً، وأصبحت صادراتها خلال عام 2026 تؤدي دوراً متزايداً في تعويض النقص الناتج عن اضطرابات الإمدادات من مناطق أخرى، ولا سيما الشرق الأوسط وروسيا.
سوق عالمي يعاني أصلاً من نقص الإمدادات
يأتي النقاش الأميركي في مرحلة شديدة الحساسية بالنسبة إلى سوق الديزل العالمية. فقد أدت الحرب والاضطرابات التي طالت منشآت الطاقة في الشرق الأوسط وروسيا إلى تقليص الإمدادات، في حين تعمل العديد من المصافي العالمية بمعدلات مرتفعة، ما يحد من قدرتها على زيادة الإنتاج سريعاً.
وتشير بيانات نقلتها رويترز إلى أن صادرات الديزل من الشرق الأوسط انخفضت إلى نحو 800 ألف برميل يومياً بين مارس/آذار وأغسطس/آب، أي نحو نصف مستواها في الفترة نفسها من العام السابق. كما أدى حظر روسيا صادرات الديزل في يوليو/تموز إلى سحب كميات إضافية من السوق الدولية.
وفي ظل هذه الظروف، أصبحت أي كمية إضافية من الديزل تدخل أو تخرج من السوق العالمية قادرة على التأثير في الأسعار وتدفقات التجارة.
أوروبا أمام اختبار جديد
تعد أوروبا من أكثر المناطق تعرضاً لتداعيات أي تراجع في صادرات الديزل الأميركية، خصوصاً أن القارة تعتمد بصورة متزايدة على الإمدادات القادمة من الولايات المتحدة لتعويض النقص الناتج عن اضطرابات مصادر أخرى.
وبحسب تحليل Wood Mackenzie، ارتفعت حصة أوروبا من صادرات الديزل وزيت الغاز الأميركية إلى نحو 50% في سبتمبر/أيلول 2026، مقارنة بمتوسط بلغ نحو 30% خلال عام 2025.
وفي حال توقف هذه الكميات، ستضطر المصافي والمشترون الأوروبيون إلى البحث عن إمدادات بديلة في سوق تعاني أصلاً من محدودية الطاقة التكريرية. ويقدّر التحليل أن هوامش تكرير الديزل في شمال غرب أوروبا قد ترتفع بنسبة 27% في سيناريو الحظر، نتيجة اشتداد المنافسة على الكميات المتاحة من خارج الولايات المتحدة. ([Wood Mackenzie][4])
ولا يقتصر التأثير على أسعار الوقود للمستهلكين، إذ يدخل الديزل في تشغيل الشاحنات والآليات الزراعية والمعدات الصناعية، ما يجعل ارتفاع تكلفته قابلاً للانتقال إلى أسعار السلع والخدمات.
أميركا اللاتينية.. البحث عن مصادر بديلة
قد تكون أميركا اللاتينية من أكثر المناطق تأثراً بأي حظر أميركي، نظراً لاعتماد عدد من دولها على واردات الديزل من الولايات المتحدة.
وتشير بيانات S&P Global إلى أن دول المنطقة تعتمد على الواردات الأميركية لتغطية نحو ثلث الطلب على الديزل، فيما تعد المكسيك وتشيلي والبرازيل من أبرز الأسواق المستقبلة لهذه الإمدادات.
وتبرز تشيلي بصورة خاصة، إذ تشير البيانات إلى أن الولايات المتحدة توفر نحو 88% من وارداتها من الديزل. وفي حال توقف هذه التدفقات، ستضطر الدول المتضررة إلى منافسة مشترين آخرين على كميات محدودة من الوقود القادم من أوروبا والشرق الأوسط وآسيا.
ويكتسب الأمر أهمية إضافية بالنسبة إلى اقتصادات تعتمد على التعدين، مثل تشيلي وبيرو والبرازيل، حيث يمثل الديزل أحد مدخلات التشغيل الأساسية في قطاع التعدين والنقل.
الزراعة والنقل تحت ضغط الأسعار
لا يتوقف أثر الديزل عند محطات الوقود. فهو عنصر أساسي في تشغيل الشاحنات والجرارات والآلات الزراعية ومعدات البناء والتعدين، وبالتالي فإن أي ارتفاع كبير في أسعاره يمكن أن ينتقل تدريجياً إلى تكاليف الإنتاج والنقل.
ويحذر تحليل للمجلس الأطلسي من أن توقف صادرات الديزل الأميركية إلى أميركا اللاتينية قد يضغط على قطاعات الزراعة والنقل في المنطقة، ولا سيما خلال مواسم الزراعة والحصاد، وهو ما يمكن أن ينعكس بدوره على سلاسل الإمداد التي ترتبط بالسوق الأميركية.
وبمعنى آخر، فإن كمية الوقود التي قد تتراكم داخل الولايات المتحدة نتيجة وقف التصدير لا تعني بالضرورة أن العالم سيحتاج إلى كمية أقل من الديزل؛ بل قد تضطر الأسواق الأخرى إلى البحث عن بدائل أكثر كلفة وفي مسافات أطول.
هل تستطيع آسيا تعويض النقص؟
يبقى السؤال الأساسي هو قدرة المصافي خارج الولايات المتحدة على تعويض الكميات التي قد تختفي من السوق العالمية.
وتشير تحليلات السوق إلى أن الصين هي من بين الدول القليلة التي تمتلك طاقة تكريرية إضافية يمكن أن تساعد في سد جزء من الفجوة، لكن قدرتها على تعويض كامل الكميات الأميركية تبقى محدودة، كما أن زيادة صادراتها قد تتطلب إعادة توجيه إنتاج مخصص للسوق المحلية أو تعديل سياساتها المتعلقة بصادرات المنتجات النفطية.
أما أوروبا، فتعمل مصافيها عند مستويات مرتفعة، بينما تواجه مناطق أخرى اضطرابات في الإمدادات، ما يجعل العثور على بديل سريع لجميع الكميات الأميركية أمراً صعباً.
تداعيات محتملة على التضخم العالمي
يأتي ذلك كله في وقت ارتفعت فيه أسعار الديزل العالمية إلى مستويات قياسية. فقد أشارت رويترز إلى أن العقود الآجلة للديزل الأوروبي تضاعفت أكثر من مرة مقارنة بمستويات بداية عام 2026، في حين بقيت مخزونات الديزل الأميركية أقل بنحو 15% من متوسط السنوات الخمس السابقة في منتصف سبتمبر/أيلول.
وفي حال أوقفت الولايات المتحدة جزءاً كبيراً من صادراتها، فإن الأسواق العالمية ستفقد مصدراً رئيسياً للإمدادات في وقت لا تتوافر فيه طاقة تكريرية احتياطية كبيرة لتعويض النقص.
وهذا قد يؤدي إلى ارتفاع تكاليف النقل والشحن والزراعة والتعدين، وبالتالي زيادة الضغوط التضخمية في اقتصادات تعتمد على الديزل بصورة واسعة.
سوق الوقود أمام معادلة صعبة
المفارقة أن حظر الصادرات قد يؤدي في البداية إلى زيادة المعروض داخل الولايات المتحدة، بما قد يضغط على الأسعار في بعض المناطق الأميركية، لكنه في المقابل يقلل الكميات المتاحة في الأسواق الخارجية.
وتحذر تحليلات حديثة من أن تراكم الديزل داخل الولايات المتحدة قد يدفع المصافي إلى خفض معدلات تكرير النفط عندما تمتلئ قدرات التخزين، الأمر الذي قد يؤدي لاحقاً إلى انخفاض إنتاج أنواع أخرى من الوقود، بما فيها البنزين. وقدرت Wood Mackenzie أن خفض تشغيل المصافي بأكثر من مليوني برميل يومياً قد يصبح ضرورياً في أحد سيناريوهات الحظر الكامل.
وبذلك، لا يتعلق تأثير القرار بسعر الديزل وحده، بل بآلية عمل سوق المنتجات النفطية بأكملها، وبكيفية إعادة توزيع الإمدادات بين الولايات المتحدة وبقية العالم.
ومع استمرار اضطرابات الإنتاج والتجارة في الشرق الأوسط وروسيا، تراقب الأسواق ما إذا كانت واشنطن ستمضي نحو حظر شامل، أم ستتجه إلى قيود أكثر محدودية على حركة الصادرات. وفي الحالتين، فإن أي تقليص كبير للصادرات الأميركية سيأتي في سوق عالمية تعاني أصلاً من ضيق الإمدادات، ما يجعل تداعياته تتجاوز حدود الولايات المتحدة إلى قطاعات النقل والزراعة والصناعة وأسعار السلع في عدد كبير من الاقتصادات.


